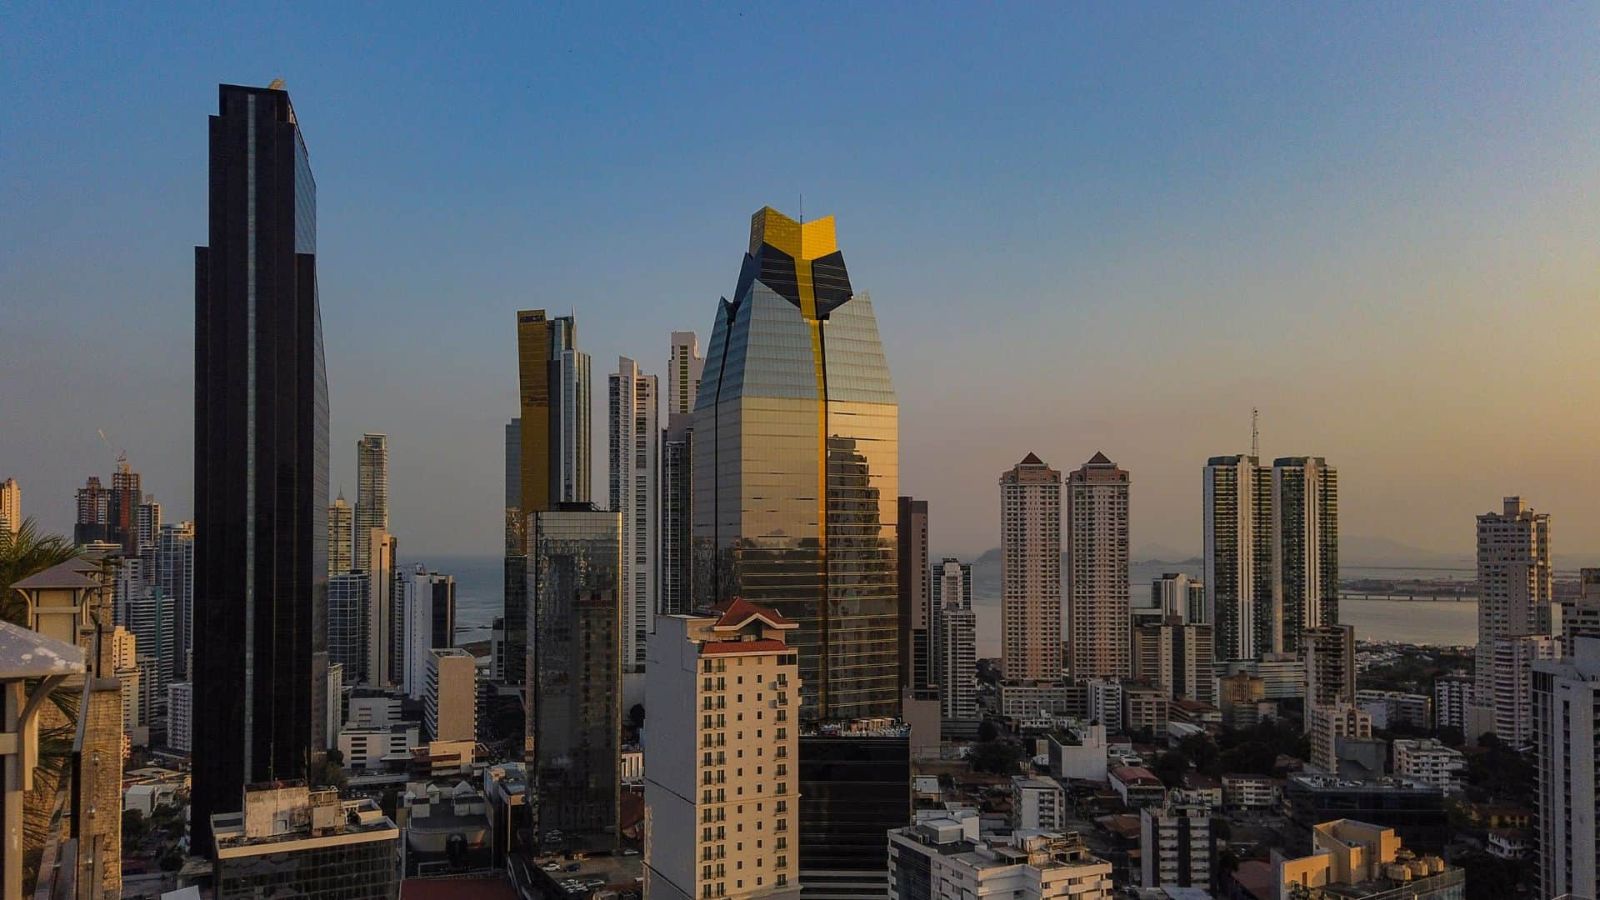
Panamá lleva años en el radar de inversionistas extranjeros por una razón simple: es una de las pocas economías dolarizadas de la región, con una Ley de Inversiones Extranjeras que otorga al comprador foráneo los mismos derechos de propiedad que a un panameño. Eso no significa que invertir aquí sea automático o libre de riesgo — significa que, con la guía correcta, el riesgo es manejable.
Esta guía cubre la ruta real: qué revisar antes de comprometer capital, cómo se estructura una compra, y los errores más comunes que vemos cometer a compradores que llegan sin un Sherpa local.
1. Empieza por el due diligence, no por la propiedad
El error más frecuente es enamorarse de una propiedad antes de validar si tiene sentido en papel. Antes de firmar cualquier promesa de compra-venta, hay tres cosas que siempre deberían revisarse:
- Título de propiedad limpio. Confirmar en el Registro Público que el vendedor es efectivamente el dueño y que la finca no tiene gravámenes, hipotecas o litigios pendientes.
- Zonificación y uso de suelo. Lo que ves hoy no siempre es lo que puedes construir o modificar mañana — sobre todo en zonas costeras o de conservación.
- Data de mercado real. No el precio que pide el vendedor, sino comparables recientes de la zona. Un buen asesor te da esto antes de negociar, no después.
"No se trata de fijarnos solo en la comisión. Se trata de ser un guardián de la inversión de nuestro cliente." — así entendemos la asesoría en Proper Consulting.
2. Entiende la estructura de compra antes de negociar
En Panamá es común comprar propiedad a título personal o a través de una sociedad anónima panameña, cada una con implicaciones distintas en materia de responsabilidad, sucesión y, en algunos casos, fiscalidad. La estructura correcta depende de si es una vivienda para uso propio, una inversión de renta, o parte de un portafolio más grande — no hay una respuesta única, y cualquiera que te dé una sin conocer tu caso te está vendiendo una plantilla, no una asesoría.
3. El proceso, en términos generales
Aunque cada transacción tiene sus particularidades, la mayoría de las compras siguen una secuencia similar:
- Promesa de compra-venta con depósito en garantía (escrow).
- Due diligence legal y técnico durante el periodo pactado.
- Firma de escritura pública ante notario.
- Inscripción en el Registro Público a nombre del comprador.
Los tiempos y requisitos específicos cambian según si la propiedad está en propiedad horizontal, si es finca rústica, o si involucra financiamiento local — por eso preferimos confirmar el detalle contigo caso por caso en vez de darte números genéricos que pueden quedar desactualizados.
4. Financiamiento: opciones a considerar
Algunos bancos panameños ofrecen financiamiento a extranjeros, aunque los requisitos (enganche, historial, ingresos demostrables) son más estrictos que para un residente. Muchos inversionistas optan por comprar de contado o financiar desde su país de origen. La mejor ruta depende de tu perfil financiero — es de las primeras cosas que revisamos en una llamada consultiva.
5. Errores comunes que vemos (y cómo evitarlos)
- Negociar sin comparables. Pagar de más porque no había forma de saber cuál era el precio justo de la zona.
- Saltarse el due diligence por presión de tiempo. Una "oportunidad única" que desaparece si no firmas hoy casi nunca lo es.
- No verificar al desarrollador. En proyectos en preventa, el historial y la solvencia del desarrollador importan tanto como el proyecto mismo.
- Asumir que las reglas de tu país aplican aquí. Desde impuestos hasta plazos de cierre, Panamá tiene su propio marco — y vale la pena confirmarlo antes de asumir nada.
La idea central
Invertir en real estate en Panamá puede ser una de las decisiones más rentables que tomes — o una costosa lección, dependiendo de qué tan bien informado llegues. La diferencia casi siempre está en tener a alguien de tu lado que conozca el terreno y no tenga un interés oculto en cuál propiedad eliges.